El ACFE Report to the Nations 2026 confirma algo que se ha mantenido notablemente constante a lo largo de tres décadas de investigación sobre el fraude ocupacional: las personas siguen siendo uno de los mecanismos de detección de fraude más eficaces que tiene una organización.
En 2026, el 43 % de los casos de fraude laboral se detectaron mediante denuncias , casi el triple que a través de auditorías internas, el segundo método de detección más común. Los empleados generaron el 55 % de esas denuncias, mientras que la presentación de informes en línea se convirtió en el mecanismo de denuncia formal más utilizado, con un 46 %.
El último informe también muestra cómo está cambiando el propio sistema de denuncia. Los denunciantes utilizan cada vez más los canales digitales, mientras que el uso de las líneas telefónicas directas sigue disminuyendo. Al mismo tiempo, las organizaciones con mecanismos formales de denuncia detectaron el fraude más rápidamente y sufrieron pérdidas medias menores que las organizaciones que no los tienen.
Entonces, ¿qué conclusiones deberían extraer los equipos de cumplimiento normativo y de lucha contra el fraude de las conclusiones de 2026?
ACFE Report to the Nations 2026: cifras clave
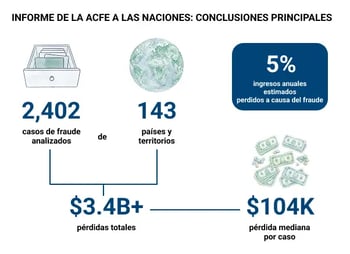 La 14ª edición del ACFE Report to the Nations analizó 2.402 casos de fraude ocupacional en 143 países y territorios .
En conjunto, estos casos ocasionaron pérdidas superiores a los 3400 millones de dólares .
La pérdida media por caso fue de 104 000 dólares , mientras que la pérdida promedio alcanzó los 1457 millones de dólares .
Los examinadores de fraude certificados encuestados por la ACFE siguen estimando que las organizaciones pierden aproximadamente el 5 % de sus ingresos anuales debido al fraude .
Fuente: ACFE, Fraude ocupacional 2026: Informe a las naciones
La magnitud es significativa, pero uno de los hallazgos más útiles para los equipos de cumplimiento no es simplemente cuánto cuesta el fraude, sino cómo las organizaciones lo descubren .
¿Cuál es la forma más frecuente de detectar el fraude laboral?
Las denuncias siguen siendo el método principal para detectar el fraude laboral.
En el estudio de 2026:
- El 43% de los casos de fraude se detectaron gracias a una denuncia.
- 15% a través de auditoría interna;
- 13% a través de la revisión de la gerencia.
En conjunto, estos tres métodos representaron más del 70% de los casos de fraude estudiados por la ACFE.
A pesar de los avances en la monitorización automatizada, el análisis de datos, las auditorías y otros controles antifraude, la información proporcionada por las personas sigue revelando una cantidad sustancialmente mayor de fraude ocupacional que cualquier otro método de detección individual.

Fuente: ACFE, Fraude ocupacional 2026: Informe a las naciones
Las denuncias han sido clave para la detección del fraude durante 30 años.
Este hallazgo no es exclusivo del informe de 2026.
El primer Report to the Nations se publicó en 1996. Treinta años y 14 ediciones después, la ACFE ha analizado más de 24.000 casos de fraude ocupacional.
Durante todo ese período, una conclusión se ha mantenido constante:
Las denuncias han sido el método más común para detectar el fraude en todas las ediciones del Informe a las Naciones.
La tecnología ha cambiado drásticamente desde 1996. Las organizaciones ahora tienen acceso a la monitorización automatizada de transacciones, análisis sofisticados, herramientas de auditoría digital y sistemas de detección de fraude cada vez más avanzados.
Sin embargo, las personas siguen viendo, oyendo y experimentando cosas que los sistemas de control automatizados quizás no detecten.
Esto no resta importancia a la tecnología. Significa que una tecnología eficaz debería facilitar y hacer más segura la comunicación de los conocimientos de las personas.
Fuente: ACFE, Fraude ocupacional 2026: Informe a las naciones
¿Quién denuncia el fraude laboral?
Los empleados siguen siendo la fuente más importante de información sobre fraudes.
En el estudio de 2026:
- El 55% de las propinas procedían de los empleados;
- El 21% provino de los clientes;
- El 11% provino de proveedores.
 La ACFE también descubrió que más de un tercio de las denuncias procedían de fuentes externas, como clientes, proveedores y competidores.
Esto nos recuerda la importancia de que un sistema de informes no tiene por qué diseñarse únicamente para los empleados.
Los clientes, proveedores, contratistas, socios y otras personas ajenas a la organización también pueden observar conductas indebidas que los controles internos no pueden identificar fácilmente.
Para los equipos de cumplimiento normativo, la cuestión práctica no es simplemente si existe un canal de denuncia, sino quién puede acceder a él y con qué facilidad les resulta expresar sus inquietudes .
Fuente: ACFE, Fraude ocupacional 2026: Informe a las naciones
¿Cómo denuncian los informantes los casos de fraude en 2026?
 Una de las tendencias más claras del nuevo informe es la continua evolución hacia la información digital.
Entre los mecanismos formales de denuncia utilizados por los denunciantes en 2026:
- El 46% utilizó un formulario web o en línea;
- El 34% utilizó el correo electrónico;
- El 23% utilizó una línea telefónica de ayuda.
La ACFE señala que el uso de mecanismos de denuncia en línea y basados en la web ha aumentado desde 2018, mientras que el uso de las líneas telefónicas de ayuda ha disminuido constantemente.
Fuente: ACFE, Fraude ocupacional 2026: Informe a las naciones
La conclusión importante no es que las organizaciones deban reemplazar todos los demás métodos de presentación de informes con un formulario web .
Casi una de cada cuatro denuncias formales aún involucraba una línea telefónica directa. La ACFE recomienda específicamente mantener varios canales de denuncia para que los denunciantes puedan elegir el método que mejor se adapte a su situación.
Cada periodista tiene necesidades diferentes. Algunos prefieren un formulario en línea, otros el correo electrónico y otros se sienten más cómodos hablando por teléfono.
Un programa de informes moderno debería reflejar eso.
¿Los mecanismos formales de denuncia marcan la diferencia?
Los datos de 2026 también proporcionan un sólido argumento comercial para mantener canales de informes estructurados.
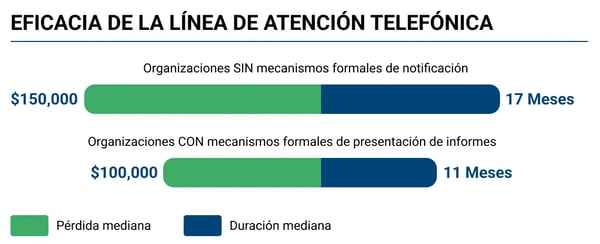
Organizaciones con mecanismos formales de presentación de informes experimentaron:
- Pérdida media por fraude: 100.000 dólares ;
- Duración media del fraude: 11 meses .
Las organizaciones que carecían de mecanismos formales de denuncia experimentaron:
- Pérdida media por fraude: 150.000 dólares ;
- Duración media del fraude: 17 meses .
En otras palabras, la presencia de mecanismos formales de notificación se asoció tanto con menores pérdidas como con una detección más rápida .
Fuente: ACFE, Fraude ocupacional 2026: Informe a las naciones
Estas cifras no deben interpretarse en el sentido de que la simple instalación de una línea directa prevenga automáticamente el fraude.
Un mecanismo de denuncia es solo una parte de un sistema antifraude más amplio.
Pero los resultados refuerzan un punto importante: las organizaciones se benefician cuando las personas tienen una forma definida de expresar sus preocupaciones antes de que la mala conducta se prolongue durante más tiempo.
¿Por qué es importante una detección de fraude más rápida?
 Cuanto más tiempo permanezca sin ser detectado, más costoso resultará el fraude.
El informe de 2026 muestra una relación particularmente clara entre la duración y las pérdidas financieras.
Los fraudes detectados durante los primeros seis meses causaron una pérdida media de 40.000 dólares .
Cuando los esquemas se prolongaron durante 7 a 12 meses , las pérdidas medias aumentaron a 100.000 dólares .
Los fraudes que permanecieron sin detectar durante más de cinco años causaron una pérdida media de 1,115 millones de dólares .
El caso típico de fraude en el estudio duró 12 meses antes de ser detectado .
Esto convierte la notificación temprana en algo más que una cuestión cultural. Puede tener un impacto financiero directo.
Fuente: ACFE, Fraude ocupacional 2026: Informe a las naciones
Un canal de comunicación no es suficiente: los empleados necesitan saber cómo usarlo.
Una de las conclusiones más útiles del informe de 2026 se refiere a la formación en concienciación sobre el fraude.
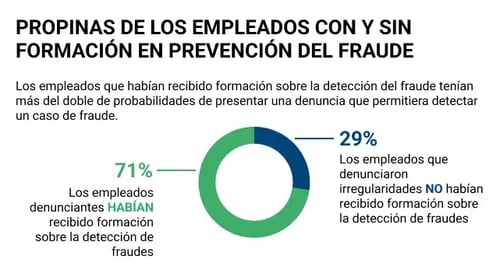
Los empleados que trabajaban en organizaciones que impartían formación sobre prevención del fraude tenían más del doble de probabilidades de presentar una denuncia que diera lugar a la detección del fraude .
Entre los empleados que denuncian irregularidades:
- El 71% había recibido formación sobre prevención del fraude;
- El 29% no lo había hecho.
Sin embargo, solo el 47% de las organizaciones privadas proporcionaron a sus empleados formación sobre la prevención del fraude.
Fuente: ACFE, Fraude ocupacional 2026: Informe a las naciones
Esto pone de relieve una limitación importante de concebir la denuncia de irregularidades únicamente en términos de tecnología.
Una empresa puede tener un excelente sistema de informes, pero tendrá un valor limitado si los empleados:
- no saben que existe;
- No entiendo qué se debe informar;
- no puede acceder a él fácilmente;
- o no confían en lo que sucederá después de que presenten una queja.
Anteriormente hemos analizado cómo debería funcionar en la práctica la formación de denunciantes , incluyendo lo que los empleados deben comprender sobre los procedimientos de denuncia, la confidencialidad, las protecciones legales y lo que sucede después de que se presenta un informe.
El canal de denuncia, la comunicación relacionada con él, la formación de los empleados, la confidencialidad y el proceso de seguimiento deben funcionar de forma conjunta.
¿Qué otras tendencias de fraude destacan en 2026?
La denuncia de irregularidades es solo una parte del Informe a las Naciones. Varias tendencias más amplias también merecen atención.
La corrupción ha aumentado sustancialmente en las últimas tres décadas.
En el primer Informe a las Naciones de 1996, la corrupción estaba presente en aproximadamente el 10% de los casos. En el estudio de 2026, la corrupción estaba presente en el 45% de los casos.
Esto convierte a la corrupción en un componente cada vez más importante del riesgo de fraude laboral.
El fraude en la cúpula es mucho más caro.
En el estudio de 2026, los empleados y los gerentes representaron cada uno el 41% de los perpetradores, mientras que los propietarios y ejecutivos representaron solo el 16%.
Sin embargo, el fraude cometido por propietarios y ejecutivos provocó una pérdida media de 475.000 dólares, en comparación con los 125.000 dólares de los gerentes y los 50.000 dólares de los empleados.
Las organizaciones más pequeñas siguen siendo especialmente vulnerables.
Las organizaciones con menos de 100 empleados sufrieron una pérdida media de 126.000 dólares, la pérdida media más alta entre las categorías de tamaño de organización incluidas en el estudio.
Al mismo tiempo, solo el 24% de las organizaciones con menos de 100 empleados contaban con una línea directa de atención al cliente, en comparación con el 85% de las organizaciones con 100 o más empleados.
Para las empresas más pequeñas, las pérdidas por fraude también pueden representar una proporción mucho mayor de los recursos disponibles, lo que hace que los mecanismos de denuncia accesibles y rentables sean particularmente importantes.
¿Qué conclusiones deberían extraer los equipos de cumplimiento normativo del ACFE Report to the Nations 2026?
Los datos señalan varias prioridades prácticas:
 |
 |
|
| Mantén disponibles múltiples canales de comunicación. | Vincular la denuncia con la investigación y el seguimiento. | |
| Actualmente, la presentación de informes a través de la web es el mecanismo formal más utilizado, pero la presentación de informes por correo electrónico y por teléfono sigue desempeñando un papel importante. |
Recibir una denuncia es solo el primer paso. Las organizaciones necesitan un proceso estructurado para revisar, investigar, documentar, escalar y resolver los informes. |
 |
 |
|
| Capacitar a las personas para que reconozcan y denuncien el fraude. | Garantizar la credibilidad del anonimato y la confidencialidad. | |
| La mera existencia de un canal de comunicación no es suficiente si los empleados no entienden cuándo y cómo utilizarlo. | Los empleados deben confiar en que expresar una inquietud no expondrá innecesariamente su identidad ni los pondrá en riesgo. |
La propia lista de verificación de la ACFE para la prevención del fraude refleja muchos de estos principios.
Recomienda proporcionar uno o más canales de denuncia, extender los mecanismos de denuncia a proveedores, clientes y otras partes externas, apoyar las denuncias anónimas o confidenciales cuando esté legalmente permitido y garantizar que los empleados sepan cómo comunicar sus inquietudes.
Las personas siguen estando en el centro de la detección de fraudes.
Las herramientas para detectar el fraude son cada vez más sofisticadas. La presentación de informes se está digitalizando. El análisis de datos, la monitorización automatizada y otras tecnologías desempeñan un papel cada vez más importante en los programas antifraude.
Pero después de 30 años de investigación de la ACFE, un hecho se ha mantenido notablemente estable:
Las denuncias siguen siendo la forma más común de descubrir el fraude laboral.
La lección no es que la tecnología deba reemplazar a las personas, sino que debe facilitar que las personas se expresen, estén donde estén, utilicen el canal de comunicación que utilicen y sin barreras innecesarias.
Para las organizaciones, esto significa crear sistemas de denuncia que sean accesibles, fiables, confidenciales y que estén conectados a un proceso de investigación estructurado .
Porque cuando las personas siguen siendo la principal fuente de detección de fraude, facilitarles la denuncia no es solo una medida de cumplimiento normativo, sino que forma parte de la estrategia de gestión de riesgos de fraude de la organización.